
월급 받으면 가장 먼저 해야 할 돈 관리 방법
월급이 들어오는 날은 누구에게나 기분 좋은 날입니다. 하지만 그 기쁨도 잠시, 며칠만 지나면 통장이 다시 가벼워지는 경험을 해보신 적 있으실 […]
월급이 들어오는 날은 누구에게나 기분 좋은 날입니다. 하지만 그 기쁨도 잠시, 며칠만 지나면 통장이 다시 가벼워지는 경험을 해보신 적 있으실 […]

전기요금은 매달 꾸준히 나가는 대표적인 생활비 중 하나입니다.특히 계절에 따라 냉방이나 난방 사용이 늘어나면 전기요금이 크게 증가하기도 합니다. 많은 사람들이
아침을 어떻게 시작하느냐에 따라 하루의 흐름이 달라집니다. 늦잠을 자고 급하게 하루를 시작하면몸도 마음도 여유가 없고하루 종일 쫓기듯 지내게 됩니다. 반대로
노후 준비를 이야기할 때 가장 많이 나오는 질문이 있습니다.“도대체 노후 자금은 얼마나 있어야 할까?” 막연하게는 몇 억이 필요하다는 이야기도 있고어떤

재테크를 시작하려고 마음먹는 순간, 누구나 한 번쯤 이런 고민을 합니다. “지금 시작해도 괜찮을까?” “무엇부터 해야 하지?” 인터넷에는 수많은 정보가 넘쳐나고,

부동산 이야기를 할 때 빠지지 않고 등장하는 단어가 바로 금리입니다. 뉴스에서도 “금리 인상으로 집값 하락”, “금리 인하 기대감으로 부동산 상승”
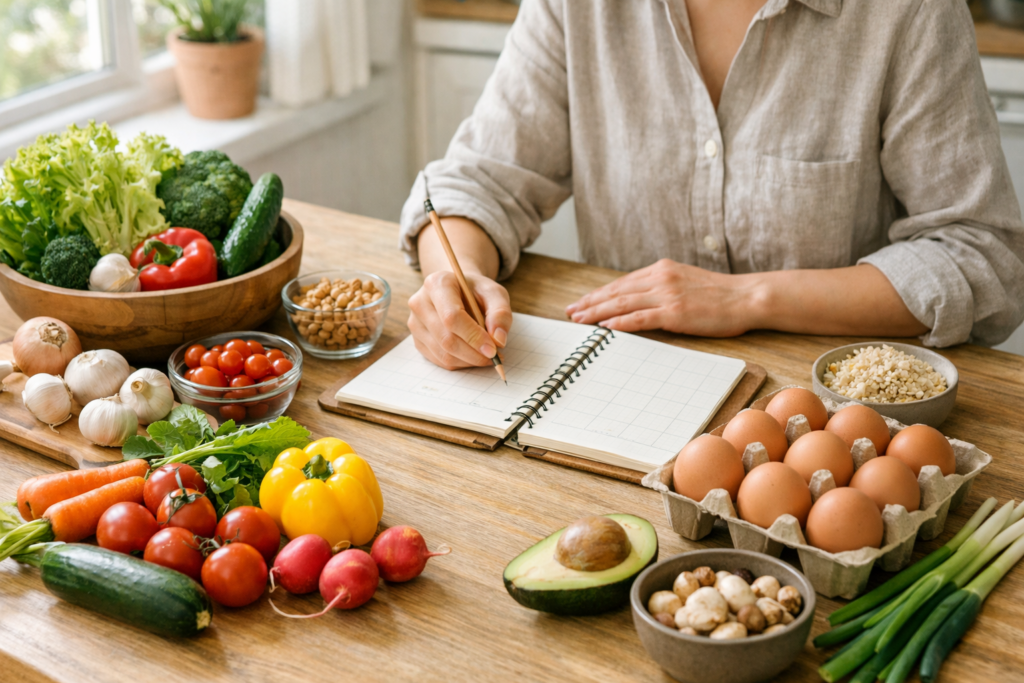
식비를 줄이려고 하면 가장 먼저 떠오르는 방법은 외식을 줄이거나 먹는 양을 줄이는 것입니다.하지만 이렇게 무조건 줄이기만 하면 오히려 건강이 나빠지거나
많은 사람들이 노후 준비를 이야기할 때 가장 먼저 떠올리는 것이 바로 국민연금입니다.매달 월급에서 자동으로 빠져나가고 있기 때문에 자연스럽게 “노후에 돈은

많은 사람들이 돈을 모으고 싶다고 말합니다. 하지만 실제로 돈이 빠르게 모이는 사람들은 생각보다 많지 않습니다. 그 이유는 단순합니다. 돈을 모으는
요즘 장을 보거나 외식을 할 때“왜 이렇게 비싸졌지?”라는 생각이 들었던 적 있으신가요. 이런 변화의 중심에는 바로 인플레이션이 있습니다. 인플레이션은 쉽게

많은 사람들이 건강을 중요하다고 생각하지만정작 일상에서는 건강을 뒤로 미루는 경우가 많습니다. 바쁘다는 이유로 식사를 대충 하고운동을 미루고잠을 줄이는 생활을 반복하게

돈을 모으고 싶다고 생각하면서도 막상 통장을 보면 항상 비슷한 상태라면 한 번쯤 이런 고민을 해보셨을 겁니다. “나는 왜 돈이 안
생활비를 줄이고 싶다는 생각은 누구나 한 번쯤 해보게 됩니다.하지만 막상 생활비를 줄이려고 하면 어디서부터 시작해야 할지 막막하게 느껴지기도 합니다. 많은
경제 뉴스에서 “경기 침체”, “경제 위기”, “불황” 같은 단어가 등장하기 시작하면 많은 사람들이 불안함을 느끼기 시작합니다. 실제로 경제가 어려워지는 시기에는
많은 사람들이 이런 고민을 합니다. “월급은 들어오는데 왜 항상 통장이 비어 있을까?” 분명 열심히 일을 하고 돈을 벌고 있는데도 이상하게